부산 연제구 토지 및 임야 경매, 낙찰 후 고민되는 자금 조달
부산 연제구는 부산의 행정 중심지로 주거 및 상업 지역의 수요가 높은 편이지만, 일부 준주거지역 내 나대지나 개발제한구역, 혹은 인접한 산지 인근의 임야가 경매 시장에 나오기도 합니다. 주거용 부동산과 달리 토지나 임야는 경매 낙찰 후 자금 계획을 세울 때 고려해야 할 요소가 조금 다릅니다. 특히 낙찰가에 대한 대출 한도와 개인의 상환 능력을 평가하는 DSR(총부채원리금상환비율) 규제는 필수적으로 확인해야 할 부분입니다.
토지 및 임야 경락잔금대출 한도 산정 방식
경매로 토지나 임야를 낙찰받을 때 받는 경락잔금대출은 일반 주택 담보대출과 달리 적용되는 경우가 많습니다. 금융기관과 토지의 용도(지역 지구)에 따라 한도가 크게 달라질 수 있습니다.
사건번호를 준비해 상담을 신청하세요.
낙찰 이후 잔금, 대출, 소유권 이전 일정은 입찰 전부터 계산해야 합니다. 필요한 자료를 보내면 상담 전 준비 범위를 좁힐 수 있습니다.
- 감정가 vs 낙찰가 기준: 일반적으로 대출 한도는 '낙찰 가액의 70%~80%' 또는 'KB시세/감정평가액의 일정 비율(LTV)' 중 낮은 금액을 기준으로 적용됩니다.
- 토지 용도별 차등 적용: 계획관리지역, 상업지역 등의 토지는 비교적 대출 한도가 원활한 편이지만, 농지(취득자격증명 필요), 임야, 개발제한구역(그린벨트) 내 토지는 금융기관에 따라 대출을 제한하거나 LTV 비율을 낮게 적용할 수 있습니다.
- 금융권별 차이: 1금융권(시중은행)은 심사가 까다롭고 토지 대출 비율이 낮을 수 있는 반면, 2금융권(상호금융, 새마을금고, 수협 등)은 해당 지역 물건에 대해 비교적 유연한 한도를 제시하기도 합니다.
DSR(총부채원리금상환비율) 규제와 금리 조건
대출 한도가 나오더라도 개인의 소득에 따른 DSR 규제를 통과해야 최종 자금 마련이 가능합니다.
- DSR 3단계 규제 적용: 총대출 원리금 상환액이 연 소득에서 차지하는 비중이 일정 한도(제2금융권 기준 보통 50% 등, 시점 및 규제에 따라 변동)를 넘지 않아야 합니다. 소득 증빙이 불충분한 경우 대출 한도가 크게 줄어들 수 있습니다.
- 적용 금리: 토지 및 임야 대출은 주택 담보대출에 비해 리스크가 높다고 판단되어 금리가 다소 높게 형성되는 경향이 있습니다. 대략적인 금리 상한선과 변동·고정금리 여부는 각 금융기관의 심사 기준에 따라 달라집니다.
전문가 상담 및 사전 확인의 중요성
토지 및 임야 경매는 지목, 현황 도로 유무, 토지이용계획원상 제한 사항 등에 따라 대출 승인 여부가 극명하게 갈립니다. 본 글에서 언급한 대출 한도와 DSR 기준은 일반적인 참고용이며, 개인의 신용 점수, 소득, 해당 토지의 개별 특성에 따라 실제 결과는 다를 수 있습니다. 따라서 입찰 전, 반드시 경매 전문 대출상담사나 해당 지역 금융기관 창구를 통해 구체적인 대출 가능 여부를 사전에 확인하는 것을 권장합니다.
경매 자료·사건번호 바로가기: 공개 경매 자료 모음 · 리커버리랩 법원경매 권리분석·컨설팅 · 경남·창원·김해 법원경매 진행물건
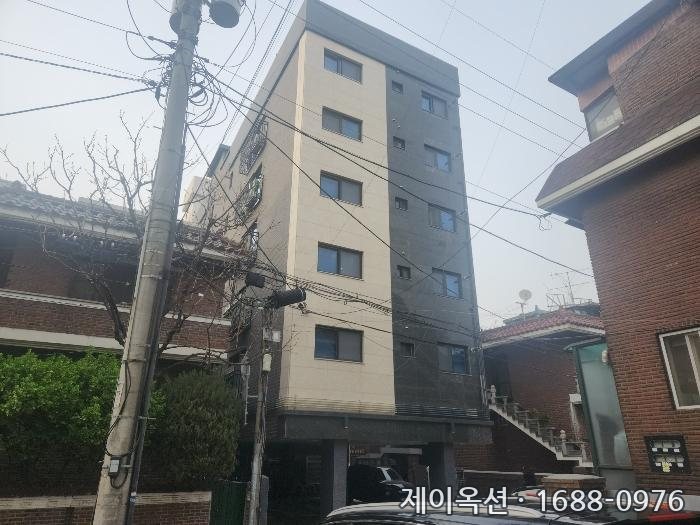
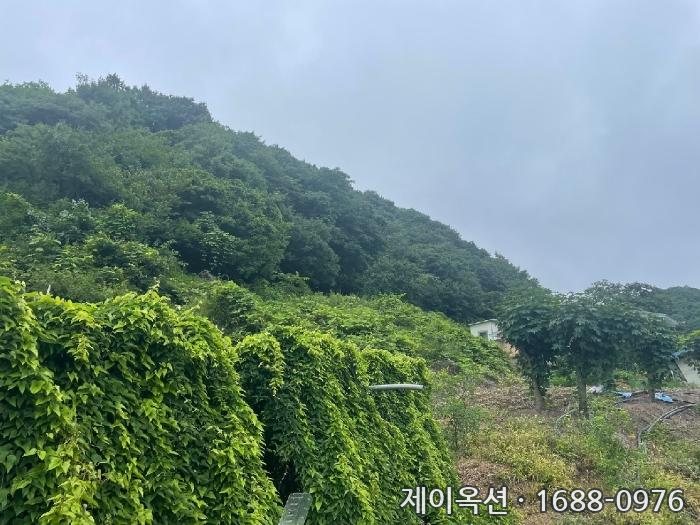
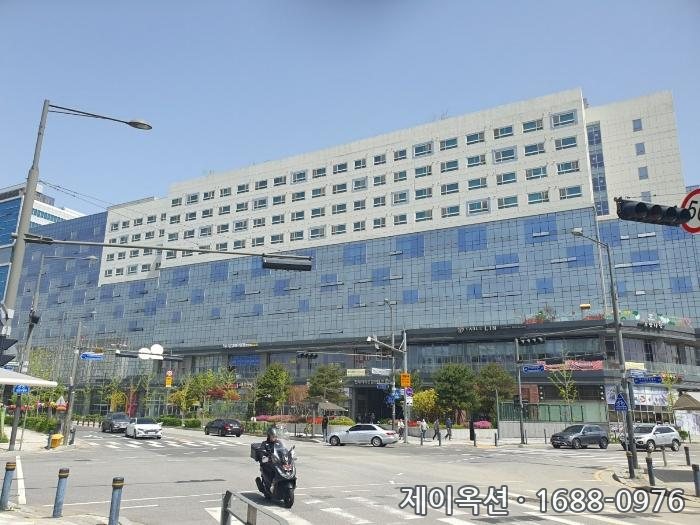
부산 연제구 토지·임야 경매 낙찰 후, 경락잔금대출 한도 및 DSR 조건 총정리 상담 전에는 사건번호와 물건 링크를 준비하고, 권리 인수 가능성과 점유 상태를 분리해 확인하는 것이 좋습니다.